クレジットカードとは?仕組みと選び方を初心者向けに解説
クレジットカードとは、買い物やサービスの利用料金をカード会社が立て替え、利用者が後日まとめて支払う後払い式の決済手段です。日常の支払いを便利にし、明細管理やポイント還元などのメリットもあります。
この記事では、クレジットカードの仕組み、つかえる場面、支払方法、選び方、注意点までを初心者向けに解説します。あわせて、自分に合ったカードの選び方や、au PAY カードの特徴も紹介します。
この記事でわかること
-
POINT❶
クレジットカードの仕組みや、類似するカードとの違い
-
POINT❷
クレジットカードでできること、主な支払方法、つかう際の注意点
-
POINT❸
初めてのクレジットカードの選び方と、au PAY カードの特徴
記事目次はこちら
クレジットカードとは
クレジットカードとは、利用者の「信用」をもとに、商品やサービスの代金を後払いできるカードです。利用時はカード会社が加盟店へ代金を立て替え、利用者は後日、決められた支払日に銀行口座からまとめて引き落とされる仕組みです。
クレジットカードは現金を用意しなくても支払いができることから、日々の買い物はもちろん、ネットショッピングや公共料金の支払いまで幅広く活用されています。経済産業省が2026年3月に発表した調査結果では、日本のキャッシュレス決済比率は2025年に58.0%まで上昇し、その内訳の82.7%をクレジットカードが占めました。主要なキャッシュレス手段として広くつかわれています。
クレジットカードを申し込む際には、本人確認や所定の審査があります。これは、後払いサービスとして返済能力を確認するためだけでなく、利用者保護や安全な取引環境を維持するためにも重要です。
参考:経済産業省「2025年のキャッシュレス決済比率を算出しました」
キャッシュカード・デビットカード・プリペイドカードとの違い
クレジットカードと似たカードに、キャッシュカード、デビットカード、プリペイドカードがあります。見た目は似ていても、役割や支払いのタイミングは大きく異なります。
これらの違いは、「いつお金が動くのか」「審査があるか」をおさえると理解しやすくなるでしょう。
| カードの種類 | 主な役割 | 支払タイミング | 審査 | 特徴 |
|---|---|---|---|---|
|
クレジットカード |
後払い決済 |
後日まとめて引落し |
あり |
ポイントや付帯サービスが充実しやすい |
|
キャッシュカード |
預金口座の入出金 |
決済機能は基本なし |
なし |
ATMでの入出金が主な用途 |
|
デビットカード |
即時決済 |
利用と同時に口座から引落し |
原則不要 |
つかいすぎを抑えやすい |
|
プリペイドカード |
前払い決済 |
事前チャージ分から支払い |
原則不要 |
つかえる金額がチャージ残高まで |
クレジットカードは後払い方式の決済方法なので、手元に現金がない場面でも支払いの選択肢になるのが特長です。一方で、デビットカードは口座残高の範囲内、プリペイドカードはチャージ残高の範囲内でつかうため、管理しやすさを重視する人に向いています。
クレジットカードの仕組み
クレジットカードは、利用者・加盟店・クレジットカード会社の三者の関係で成り立っています。普段はカードを提示して支払うだけですが、裏側では情報確認や立て替え払い、後日の請求処理が行われています。この仕組みを知っておくと、「なぜ後払いできるのか」「なぜ審査が必要なのか」が理解しやすくなります。
利用者・加盟店・クレジットカード会社の関係
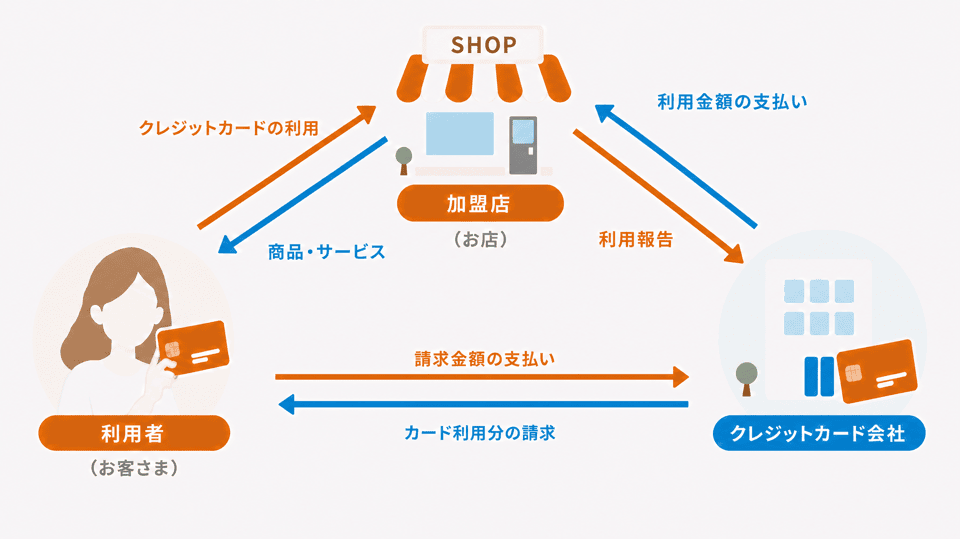
クレジットカードの決済は、主に「利用者」「加盟店」「クレジットカード会社」の三者で成り立ちます。利用者が加盟店でクレジットカードをつかうと、クレジットカード会社が利用料金をいったん加盟店に支払い、利用者は後日カード会社へ支払います。このように、カード会社を通じて後払いで支払える仕組みです。
利用から引落しまでの流れ
クレジットカードをつかうと、まず店舗やネットショップで利用情報が処理されます。次に、その情報がクレジットカード会社へ送られ、一定期間ごとに利用額が集計されます。
一般的な流れは、以下のようになっています。
利用から引落しまでの流れ
- 店舗やネットショップでクレジットカードを利用する
- 利用情報がカード会社に送られる
- 締め日に利用分が集計される
- 請求金額が確定する
- 支払日に登録口座から引き落とされる
クレジットカードでできること
クレジットカードは、買い物の支払いだけでなく、固定費の支払い、ネット決済、継続課金、スマートフォン決済との連携など幅広い場面でつかえます。最近はタッチ決済やスマートフォン連携の利用も広がっており、現金をつかう機会を減らしたい人にとってメリットのある手段です。
店舗での支払い
クレジットカードは、スーパーマーケット、コンビニエンスストア、ドラッグストア、飲食店、百貨店など多くの実店舗で利用できます。財布に十分な現金がなくても支払いやすく、会計をスムーズに済ませられる点が魅力です。
対応店舗では、カードを端末に差し込む方法だけでなく、タッチ決済がつかえる場合もあります。
ネットショッピングでの支払い
ECサイトや動画配信サービス、チケット予約、デジタルコンテンツ購入など、オンラインの支払いでもクレジットカードは広くつかわれています。カード番号などを入力すれば決済しやすく、時間や場所を問わず利用できるのが大きな利点です。
また、即時に支払いの手続きに進むことができ、予約や申し込みをスムーズに完了しやすいのも特徴です。ネットショッピングをよくつかう人ほど、クレジットカードの利便性を感じられるでしょう。
公共料金や携帯電話料金の支払い
電気・ガス・水道などの公共料金や、携帯電話料金、インターネット料金などの固定費もクレジットカード払いにできる場合があります。毎月発生する支払いをカードにまとめることで、支出管理がしやすくなるのがメリットです。
さらに、支払額に応じてポイントがたまる可能性もあります。ただし、公共料金や一部の継続課金は、カードによってポイント加算の対象外だったり、通常の買い物と還元率が異なったりする場合があるため、事前に確認してください。
サブスクや定期支払いへの活用
動画配信、音楽配信、フィットネスアプリ、新聞・雑誌のデジタル版などのサブスクや定期支払いにも、クレジットカードを利用できます。クレジットカードを支払い方法として一度登録しておくと、毎月の利用料金が継続してカードに請求されるため、その都度支払い手続きをする必要がありません。
ただし、カードの有効期限更新や利用状況によっては支払設定の更新が必要になることがあります。登録後も、利用明細やサービス契約状況を定期的に確認しておきましょう。
クレジットカードのメリット
クレジットカードには、支払いのしやすさだけでなく、家計管理のしやすさやポイント還元、旅行時の利便性など、現金にはないメリットがあります。日常的につかう支払いを集約すると、その便利さを実感しやすくなります。
現金を持ち歩かなくてよい
クレジットカードがあれば、高額な買い物や急な出費でも、手元に現金を用意せずに支払えます。ATMでお金を下ろす回数を減らせるため、外出時の手間を減らしたい人にも向いています。
また、キャッシュレスに慣れていない、これから始めたいという人にとっても、複雑な操作や手順なしにカード1枚で利用できるのはメリットです。ほかのキャッシュレス手段へ利用を広げる前の第一歩としても、クレジットカードはつかいやすいでしょう。
なお、クレジットカードは手元の現金が少ないときでも支払えますが、後日まとめて支払う必要があるため、利用金額の管理が必要です。
支払いをまとめて管理しやすい
クレジットカードをつかうと、買い物履歴や請求金額を明細で確認でき、「いつ、どこで、いくらつかったのか」を把握しやすいため、家計管理や経費把握に役立ちます。
一方で、クレジットカードは後払いのため、現金払いと比べてお金をつかった実感を持ちにくいことは注意したい点です。明細を定期的に確認し、固定費を含めた毎月の利用額を把握する習慣をつけることで、支出管理に役立てやすくなります。
ポイントがたまる
多くのクレジットカードでは、利用金額に応じてポイントが加算されます。普段の買い物や固定費の支払いをカードに集約するほど、効率よくポイントをためやすくなります。
海外でもつかいやすい
クレジットカードは、国や地域をまたいでもつかいやすい決済手段です。国際ブランドに対応しているカードであれば、海外の店舗やホテル、レストラン、ネットサービスなどで利用できる場面が多く、現地通貨をあまり持ち歩かなくて済むのがメリットです。
また、海外旅行や出張では、ホテルのチェックインやレンタカー利用時にクレジットカードの提示を求められることがあります。現金払いよりも手続きがスムーズになりやすく、支払履歴も明細で確認できるため、現地でのお金の流れを把握するのに役立つでしょう。
カード会社による不正利用検知や問い合わせ窓口などのサポートを利用できる場合があるのも、クレジットカードの強みです。万が一のトラブル時に備えられる点も、海外で利用する際のメリットといえるでしょう。
一方、海外でクレジットカードを利用する場合、カード会社が定める事務処理手数料などがかかることがあります。手数料の名称や料率、適用条件はカード会社によって異なるため、海外で利用する前に確認しておきましょう。
クレジットカードの支払方法
クレジットカードには複数の支払方法があり、買い物の金額や家計の状況にあわせて選べます。支払方法ごとの特徴を知っておくと、無理のない範囲でつかいやすくなり、手数料の有無や毎月の負担も考えながら計画的に利用できます。
| 支払方法 | 支払回数・時期 | 手数料の目安 | 主な特徴 |
|---|---|---|---|
|
1回払い |
次回の支払日にまとめて支払う |
原則不要 |
日常の買い物などで選ばれる基本的な方法 |
|
2回払い |
2回に分けて支払う |
原則不要の場合が多い |
一度に支払う金額を分けられる |
|
分割払い |
3回以上に分けて支払う |
回数に応じて必要な場合がある |
月々の支払額を分けられる |
|
リボ払い(定額払い) |
利用残高に応じ、毎月ほぼ一定額を支払う |
手数料が必要 |
利用残高や設定額によって支払期間・総支払額が変わる |
|
ボーナス払い |
夏季・冬季のボーナス時期にまとめて支払う |
カード会社・利用条件により異なる |
支払時期をボーナス月に設定する |
1回払い
1回払いは、利用料金を次回の支払日にまとめて支払う、基本的な支払方法です。多くのクレジットカードで標準的な支払方法とされており、手数料がかからないケースが一般的なため、初めてクレジットカードをつかう人も取り入れやすいでしょう。
日常の買い物や固定費の支払いなど、毎月の範囲内で無理なく払える支出には1回払いが向いています。まずは1回払いを中心につかうことで、カードのつかい方や請求の流れにも慣れやすくなります。
2回払い
2回払いは、利用料金を2回に分けて支払う方法です。一度にまとめて払う負担を少し軽くしたいときにつかいやすく、比較的大きな買い物でも家計とのバランスを取りやすくなります。
2回払いは手数料がかからない場合が多い一方で、利用できる店舗やカード会社に条件があることもあります。選べるかどうかは、利用前に支払方法の案内を確認しておくと安心です。
分割払い
分割払いは、利用料金を3回以上に分けて支払う方法です。(支払いを2回に分ける「2回払い」は、一般に分割払いとは別の支払方法として扱われます)。家電や家具などまとまった出費でも、毎月の支払額を抑えながら計画的に支払いやすいのが特長です。
回数に応じて手数料がかかる場合があるため、利用前の総支払額の確認が大切です。月々の負担を抑えられても、結果として支払う金額が増えることがあるため、必要な場面で無理ない活用を意識してください。
リボ払い(定額払い)
リボ払い(定額払い)は、利用金額や件数にかかわらず、設定した金額を毎月支払う方法です。利用残高に応じて手数料がかかり、毎月の支払額や追加利用の状況によっては、支払いが完了するまでの期間や総支払額が変わります。
利用する際は、毎月の支払額だけでなく、利用残高、手数料、支払期間も利用明細などで確認しましょう。
ボーナス払い
ボーナス払いは、一般的に、夏季または冬季のボーナス時期に合わせてまとめて支払う方法です。大きな買い物をしたいものの、毎月の家計負担は抑えたいときに活用できるでしょう。
ただし、ボーナスの支給時期や金額が想定どおりでない場合、負担が大きくなることもあります。将来の収入を前提につかう支払方法であるため、無理のない範囲で計画的に利用してください。
初めてクレジットカードを選ぶときのポイント
初めてのクレジットカードは、自分の生活に合っているかを基準にすると選びやすくなります。年会費、ポイント還元、つかうお店との相性、付帯サービス、セキュリティなどを比較すると、自分に合った1枚を見つけやすいでしょう。
年会費で選ぶ
クレジットカードは、年会費無料のものから有料のものまでさまざまです。まずは、維持コストがかかるかどうかを確認すると、候補を絞りやすくなります。
年会費がかかるカードは、そのぶん旅行特典や保険、優待などが充実していることがあります。初年度は無料でも2年目以降は年会費が発生、一定額以上つかうと年会費無料など、カードによって異なるため、条件面も含めて比較しましょう。
還元率やポイントのたまり方で選ぶ
カード選びでは、利用金額に対してどのくらいポイントがたまるかも重要です。普段の買い物や固定費の支払いで無理なくポイントをためたいなら、基本還元率がわかりやすいカードが向いています。
よくつかうお店との相性で選ぶ
クレジットカードは、よく利用する店舗やサービスとの相性によって、お得さやつかいやすさが変わります。普段つかうコンビニ、スーパー、ECサイト、スマートフォン決済などで活用しやすいかを確認しておくと、カードのメリットを実感しやすくなります。
付帯サービスで選ぶ
クレジットカードには、ポイント還元以外にもさまざまな付帯サービスがあります。旅行傷害保険、優待特典、サポートサービスのほか、ETCカードや家族カードなどの付帯カードも便利です。還元率だけでなく、どのような付帯サービスがあり、自分の生活に合っているかを比較して選びましょう。例えば、車をよくつかう人ならETCカード、家族で利用をまとめたい人なら家族カードが役立ちます。
セキュリティ対策で選ぶ
クレジットカードを安心してつかうには、セキュリティ対策の内容も確認しておきたいポイントです。不正利用検知や利用通知、本人認証サービスなどがあると、トラブルの早期発見につながります。特にネットショッピングをよくつかう場合は、本人認証サービスに対応しているかを確認しましょう。つかいやすさだけでなく、安全面まで含めて選ぶことが大切です。
クレジットカードを選ぶ前のチェックリスト
- 年会費はいくらか、無料になる条件はあるか
- 普段の利用でポイントがどのくらいたまるか
- よくつかう店舗・サービスで特典があるか
- 保険、ETCカード、家族カードなどの付帯サービスは自分に必要か
- 利用通知や本人認証サービスなどのセキュリティ対策があるか
クレジットカードをつかうときの注意点
クレジットカードは便利な反面、後払いならではの注意点もあります。安心してつかい続けるためには、つかい方のルールを決め、明細確認や情報管理を習慣にしましょう。
つかいすぎを防ぐ
クレジットカードは現金の受け渡しがないため、利用金額を把握しにくいことがあります。後払いであることを意識せずつかうと、請求時に想定以上の金額になることもあります。
毎月の予算を決めてつかう、固定費と買い物費を分けて考える、明細を定期的に確認するなど、日ごろから管理する習慣をつけることが大切です。明細の確認はつかいすぎ防止だけでなく、不正利用の早期発見にも役立ちます。
支払いの遅延を避ける
クレジットカードは、支払日に口座から利用料金が引き落とされます。口座残高が不足していると引落しができず、支払いの遅延につながるため注意が必要です。支払いの遅延が長期化すると信用情報に影響し、新たなクレジットカードやローンの審査に影響する可能性があります。どうしても支払いが難しい場合は、放置せず早めにカード会社へ相談してください。
暗証番号やカード情報を守る
クレジットカードのカード番号、有効期限、セキュリティコード、暗証番号は重要な情報です。第三者に見られたり、安易に共有したりしないよう注意しましょう。生年月日・電話番号などの推測されやすい暗証番号は避け、管理方法にも気を配ることが大切です。ネット上でカード情報を入力する際は、公式サイトかどうかも確認してください。
不正利用への備え
クレジットカードは便利ですが、万が一の不正利用に備えておくことも必要です。利用明細や利用通知などをこまめに確認しておくと、身に覚えのない請求に早く気づきやすくなります。
少額の不審な利用から始まるケースもあるため、「金額が小さいから」と見過ごさないことが重要です。異変に気づいたら、早めにカード会社へ連絡しましょう。
紛失・盗難時の対応を知っておく
カードを紛失したり盗難にあったりした場合は、すぐに利用停止の手続きを取ることが重要です。あらかじめ緊急連絡先や手続き方法を確認しておくと、いざというときに落ち着いて対応しやすくなります。
また、外出先や旅行先では、カードの保管場所を決めておくことも有効です。日ごろから備えておくことで、万一のトラブル時の不安を減らしやすくなります。
本人認証サービスを活用する
ネットショッピングをより安全に利用するためには、本人認証サービス(3Dセキュア)の活用が有効です。ID・パスワードやワンタイムパスコードなどを用いて本人確認を行う仕組みで、第三者による不正利用の防止に役立ちます。
カードによっては、本人認証サービスの登録や設定が必要な場合があります。オンライン決済をよく利用する人は、事前に設定状況を確認しておくと安心です。
au PAY カードの特徴
ここまで紹介した年会費、ポイント、付帯サービス、セキュリティといった選び方の観点を踏まえ、au PAY カードの主な特徴を紹介します。年会費やポイントの加算条件、au PAYとの連携、付帯サービスを確認し、自分の利用目的に合うか検討しましょう。
au PAY カードは年会費が永年無料で、通常のショッピング利用では100円(税込)ごとに1Pontaポイントが加算されます。au PAY 残高へのオートチャージや、公共料金・通信料金などの支払いにも利用できます。
日常の支払いでポイントがたまりやすい
au PAY カードは、日々の買い物や公共料金、通信料金などの支払いで100円(税込)ごとに1Pontaポイントがたまります。Ponta提携店ではカード提示やau PAY 決済との組み合わせで、さらにポイントをもらえる場合があります。日常的に発生する固定費をまとめることで、特別な工夫をしなくてもポイントをためやすいのが魅力です。
毎月の支払いをカードに集約したい人にとって、還元ルールがわかりやすいことは大きなメリットです。公共料金や通信料金など、生活に密着した支払いとの相性がよく、継続的につかいやすいでしょう。
au PAYとの連携でつかい道が広がる
au PAY カードは、au PAY 残高へのオートチャージと組み合わせることで活用の幅が広がります。
au PAY カードからau PAY 残高へオートチャージし、au PAYで支払うと、各種条件に応じてポイントアップリワード(オートチャージ特典)が適用され合計最大2%(※)のPontaポイントがたまります。カード単体の買い物だけでなく、スマートフォン決済と組み合わせてつかいたい人に向いており、au PAY カードの利用明細と、au PAYの利用履歴は、それぞれのサービス上で確認できます。
(※)au PAY 通常ポイント0.5%を含む(一部店舗は最大1.5%)。ポイントアップリワード(オートチャージ特典)の還元上限は月間500Pontaポイント(チャージ可能額の上限とは異なります)。
初めての1枚としてつかいやすい
au PAY カードが初めての1枚としてつかいやすい理由は、年会費永年無料でポイント還元の仕組みがシンプル、日常の買い物や固定費に幅広くつかえることなどにあります。また、auユーザー以外でもau IDがあれば申し込みできるため、対象が広い点も特徴です。
「まずは基本的な1枚を持ちたい」「複雑な特典より、日常でつかえるカードがよい」という人にも選択肢になるでしょう。
クレジットカードを知ると、自分に合う1枚が選びやすくなる
クレジットカードは、後払いで便利につかえるだけでなく、支出管理のしやすさやポイント還元、固定費の集約など、日常生活のさまざまな場面で役立つ決済手段です。仕組みや支払方法、選び方のポイントを知っておくことで、初めてでも自分に合った1枚を選びやすくなります。
その中でも、au PAY カードはわかりやすい還元設計が特長です。日々の買い物や公共料金、携帯料金などをまとめて管理しながら、無理なくポイントをためたい人に向いています。
2026年10月時点の情報です。
あなたにおすすめのクレジットカード
au / UQユーザーなら
断然おトク
シンプルに
始めたいなら
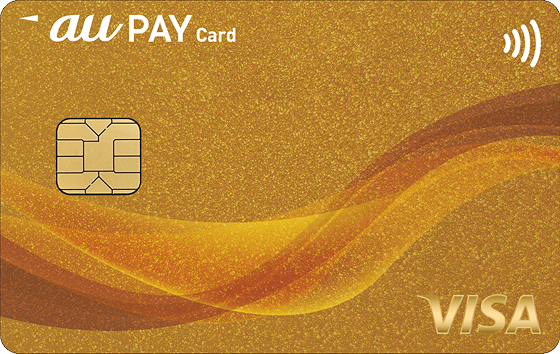
| au PAY ゴールドカード | au PAY カード |
|---|---|
|
|
| 年会費 | |
| 11,000円(税込) | 永年無料 |
| au携帯電話/UQ mobileご利用料金 | |
| 合計最大10%還元 | 通常ポイント1%還元 |
| au PAY カードお支払い割 | |
| au携帯電話/ UQ mobileご利用料金を 年間最大2,640円割引 | |
| 発行・利用開始までの期間 | |
| au PAY カードアプリ/ au PAY アプリから 最短数分で利用可能 | |
| オートチャージ特典(ポイントアップリワード) | |
| 合計最大5%還元*1 | 合計最大1.5%還元*2 |
| *1 au PAY ゴールドカードによる不足額チャージ・一定額チャージのみが対象です。100円(税込)ごとに最大5ポイント、還元上限は月間1,000Pontaポイント(還元上限にau PAY 通常ポイント分は含みません)。 ポイント還元タイミングは「au PAY 通常ポイント」と異なります。 |
*2 au PAY カードによる不足額チャージ・一定額チャージのみが対象です。200円(税込)ごとに最大3ポイント、還元上限は月間500Pontaポイント(還元上限にau PAY 通常ポイント分は含みません)。 ポイント還元タイミングは「au PAY 通常ポイント」と異なります。 |
よくある質問
- Q1. クレジットカードは何歳から申し込める?
-
クレジットカードの申込条件はカード会社によって異なりますが、一般的には満18歳以上がひとつの目安です。au PAY カードも、公式案内では満18歳以上が申込条件とされており、学生は定期収入の有無にかかわらず申し込みできます。
ただし、発行には所定の審査があります。年齢条件を満たしていても、必ず発行されるとは限らない点を理解しておきましょう。 - Q2. 学生や主婦でもクレジットカードを作れる?
-
学生や主婦(主夫)でも、申込対象になっているクレジットカードはあります。au PAY カードでは、本人または配偶者に定期収入があることが条件とされており、学生は定期収入の有無にかかわらず申し込みできます。
また、家族が本会員としてクレジットカードを利用している場合は、家族カードを追加する方法もあります。家族カードの申込条件や利用できるサービスはカード会社によって異なるため、事前に確認しましょう。
カード会社ごとに申込条件や所定の審査は異なるため、「学生向けか」「配偶者収入を含めて申し込めるか」「家族カードを追加できるか」などを確認して選んでください。 - Q3. デビットカードとの違いは?
-
クレジットカードとデビットカードの大きな違いは、支払いのタイミングです。クレジットカードは後払い、デビットカードは利用と同時に銀行口座から引き落とされるのが一般的です。
後払いで支払いをまとめたい人にはクレジットカード、口座残高の範囲で管理しながらつかいたい人にはデビットカードが向いています。自分に合う管理方法に合わせて選ぶとよいでしょう。